

Finances
Un système de comptabilité en partie double intégré au cabinet. Le temps devient une facture, une facture devient une créance, un reçu devient de l'argent, et chacun de ces actes s'écrit automatiquement dans le grand livre. Vos livres, votre dette impayée, votre position fiscale et seize rapports lisent tous les mêmes enregistrements. Cette page est à la fois le plan du module et les règles sur lesquelles il fonctionne.
Qu'est-ce que le module
Financial dans la barre latérale gauche. Il enregistre le travail effectué par le cabinet, transforme ce travail en factures, enregistre l'argent reçu et les dépenses payées, et conserve l'argent des clients séparément de celui du cabinet. Il gère plusieurs devises à la fois, conserve un historique daté des taux de change afin qu'un mois clôturé le reste, et répartit les honoraires qui couvrent une période sur les mois auxquels ils appartiennent.
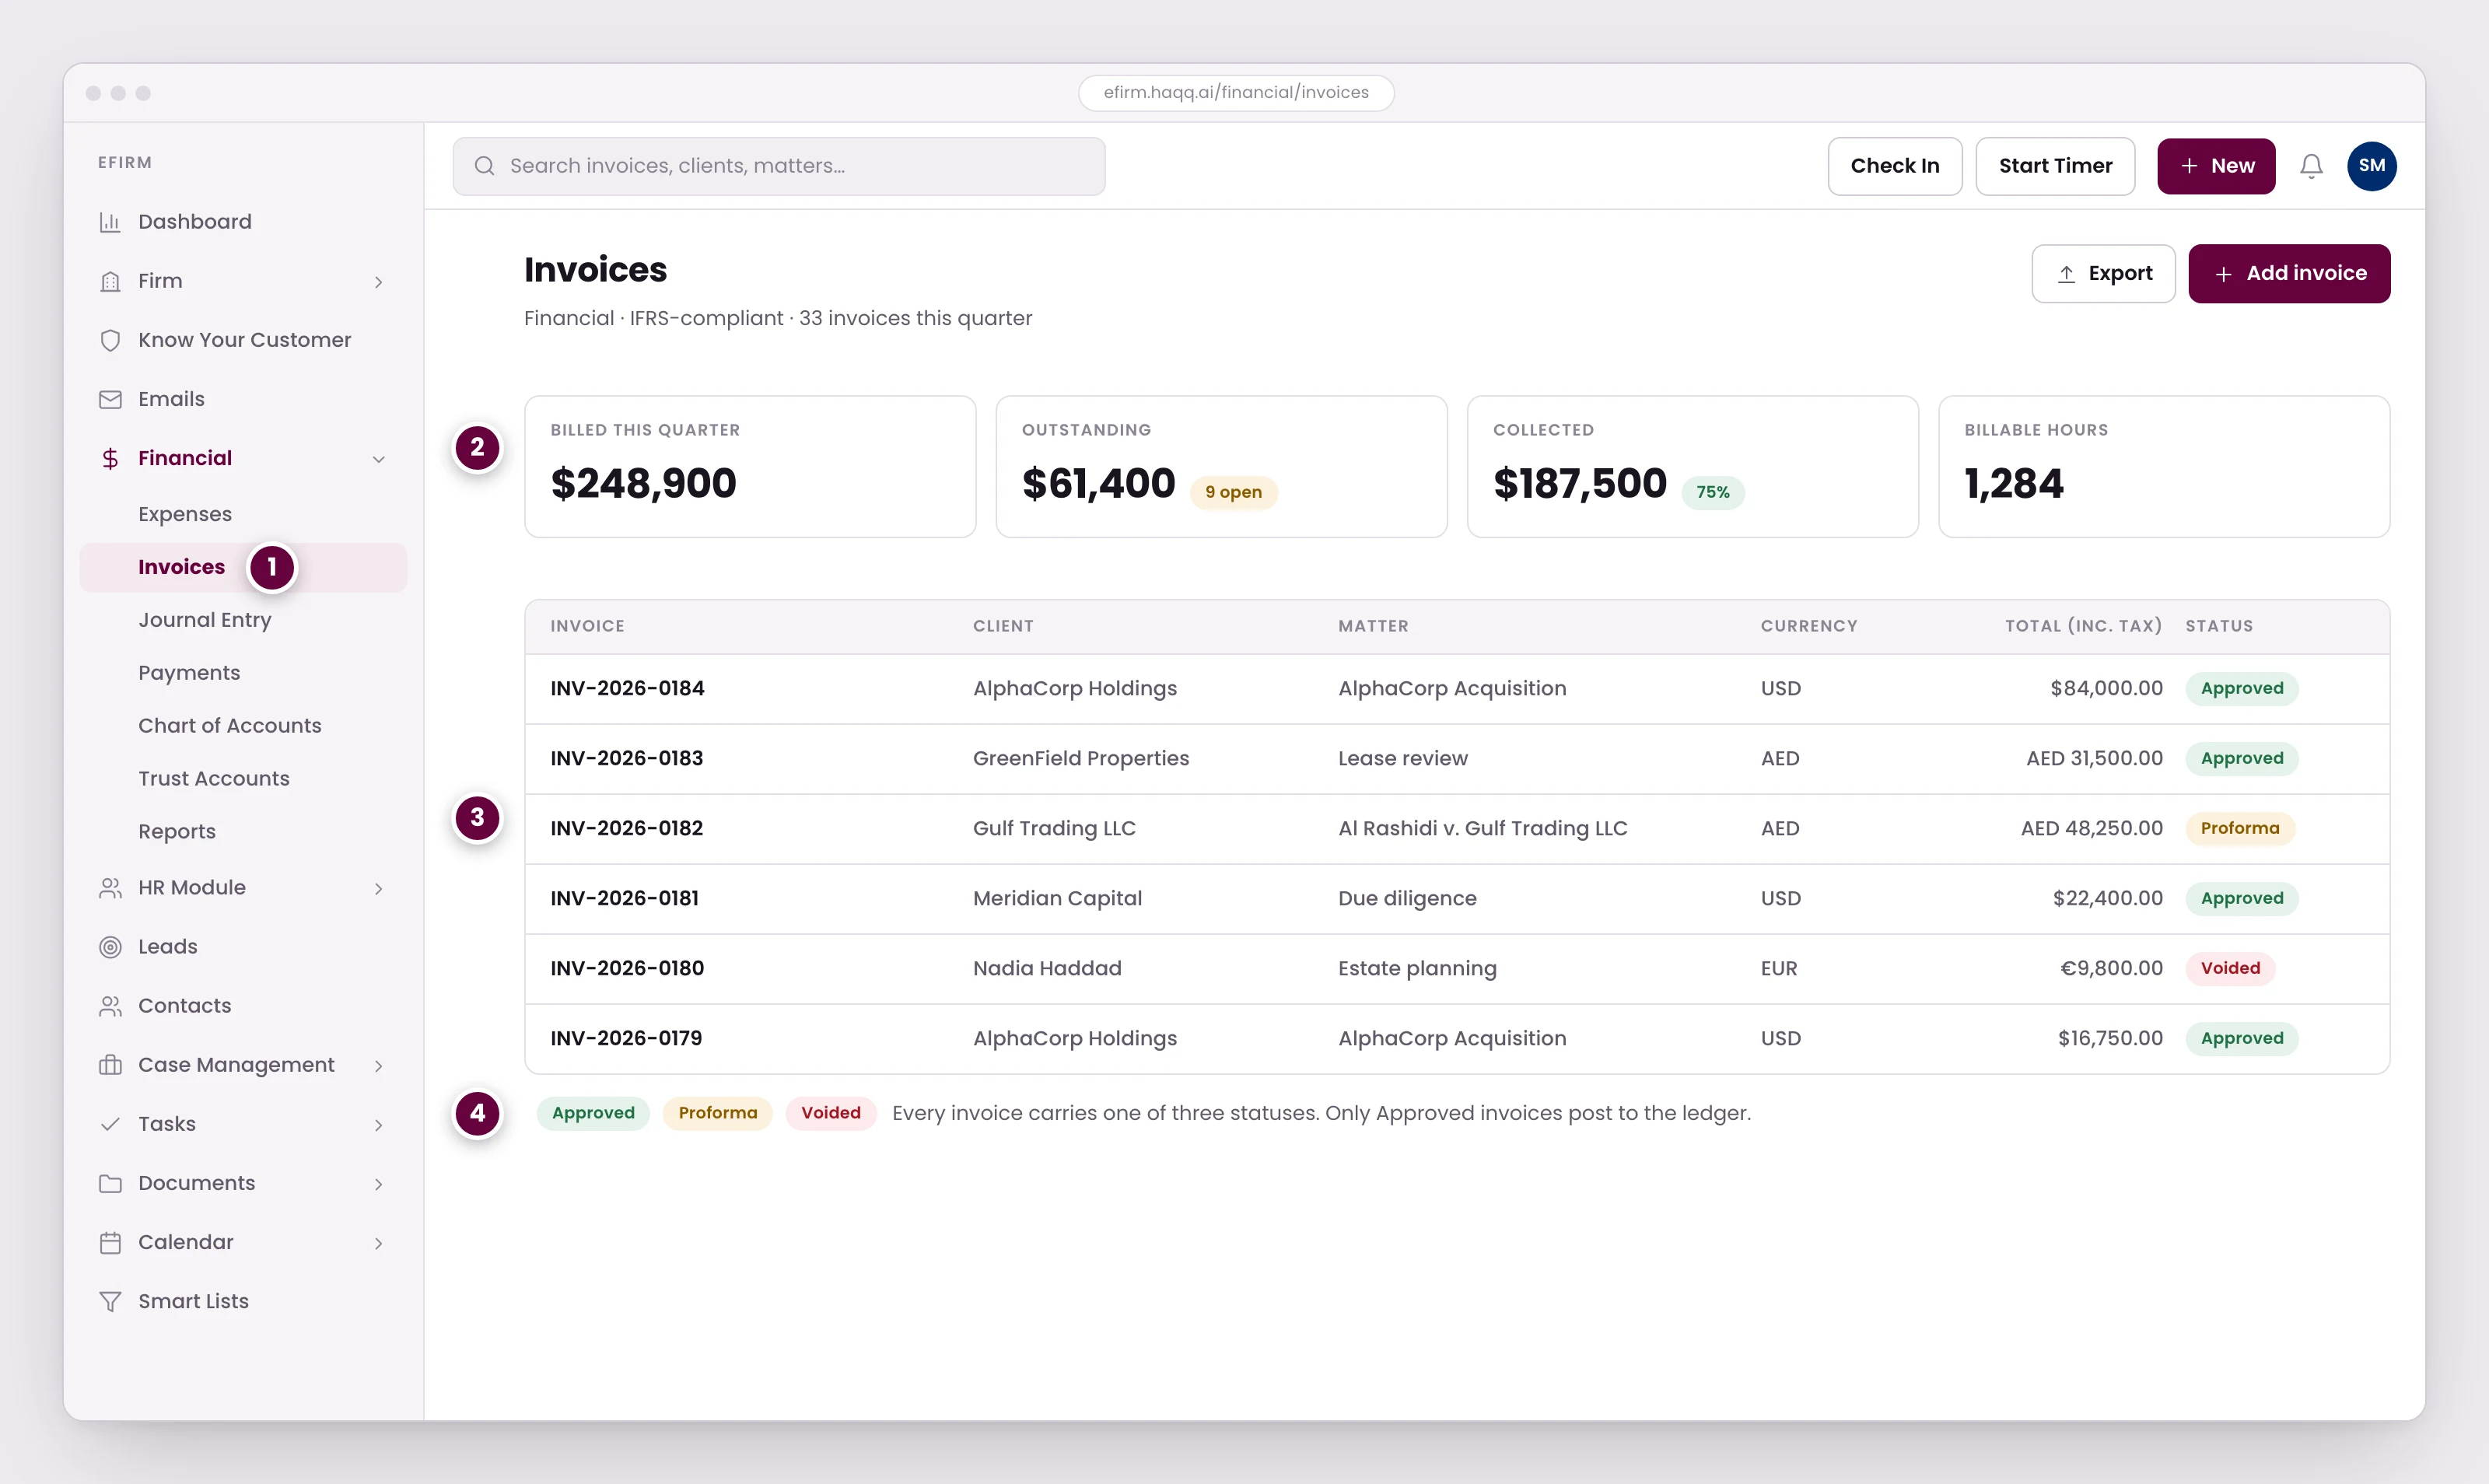
- Les factures se trouvent dans le module Financier, à côté des Dépenses, des Paiements et du Plan comptable.
- Les totaux trimestriels se mettent à jour à mesure que les factures sont émises et payées. Les heures facturables proviennent directement du temps enregistré.
- Chaque facture est liée à un client et à un dossier, ainsi, les revenus sont toujours attribuables au travail qui les a générés.
- Trois statuts. Seules les factures approuvées sont enregistrées dans le grand livre. Proforma est un brouillon, Annulée est annulée mais conservée dans les registres.
Où tout se trouve
Le groupe Financial dans la barre latérale est une liste fixe de huit entrées. Sept sont des écrans de grand livre ; le huitième est un lien vers la feuille de temps du cabinet, qui n'est pas une page financière mais se trouve à la fin du groupe parce que les heures facturables sont le point de départ de la plupart des factures.
| Écran | Chemin | À quoi il sert | Qui l'utilise |
|---|---|---|---|
| Factures | /financial/invoices | Factures que le cabinet envoie à un client, constituées à partir de saisies de temps liées et de dépenses facturables. Le seul endroit où une somme due au cabinet voit le jour. | Personnel de facturation |
| Dépenses | /financial/expenses | Argent que le cabinet dépense, éventuellement marqué comme facturable à un client et à une affaire. Alimente à la fois le côté des coûts dans les livres et les lignes refacturables sur une facture. | Toute personne qui dépense l'argent du cabinet |
| Paiements | /financial/payments | Argent qui circule réellement, enregistré comme un reçu. Quatre modes, listés sous Paiements et reçus ci-dessous. | Personnel de facturation et caissiers |
| Écriture de journal | /financial/journal-entry | Une écriture comptable saisie directement dans le grand livre, pour tout ce que les autres écrans ne produisent pas. | Comptables uniquement |
| Plan comptable | /financial/chart-of-accounts | L'arborescence des comptes où chaque écriture aboutit. Configurée une fois, puis en général laissée telle quelle. | Comptables |
| Comptes de fiducie | /financial/trust-accounts | L'argent des clients que le cabinet détient mais ne possède pas, suivi par client avec un solde et un solde minimum. | Personnel de facturation et conformité |
| Rapports | /financial/reports | Les seize rapports en lecture seule listés plus bas. Ils ne comptabilisent rien et ne modifient rien. | Associés, comptables, toute personne répondant à une question d'argent |
| Feuille de temps | /firm/time-sheet | L'enregistrement à l'échelle du cabinet des heures travaillées. Un lien sortant du module, pas une page à l'intérieur. | Collaborateurs facturants |
La configuration n'est délibérément pas dans ce menu. Un modèle et un taux de change sont des paramètres, pas des écritures comptables, ils se trouvent donc dans Paramètres sous leur propre groupe Finances. C'est ici qu'il faut aller lorsqu'une page ci-dessus ne vous permet pas d'enregistrer ou d'approuver.
| Écran | Chemin | À quoi il sert |
|---|---|---|
| Facturation | /settings/financial/invoicing | Le logo de la facture, le numéro d'identification fiscale du cabinet et son taux de taxe par défaut. |
| Modèles de facture | /settings/financial/invoice-templates | Le constructeur glisser-déposer pour l'apparence d'une facture imprimée. |
| Modèles de reçu | /settings/financial/receipt-templates | Le même constructeur, pour les reçus de paiement imprimés. |
| Devises | /settings/financial/currencies | Les devises dans lesquelles le cabinet travaille, et l'historique daté de chaque taux de change. Ouvrir une devise montre sa chronologie de taux, y compris les taux verrouillés et ceux remplacés ; l'ajout d'un taux nécessite toujours une date. |
| Profils de facturation | /settings/financial/billing-profiles | Ensembles réutilisables de détails de facturation sous lesquels le cabinet émet ses factures. Une facture ne peut être enregistrée sans un tel profil. |
Ce que voit un client
Tout ce qui précède concerne le cabinet, mais le client a sa propre vue. Un contact invité au portail client se connecte et voit une page Finances répertoriant chaque facture que le cabinet a émise pour lui (numéro, titre, statut, dates d'émission et d'échéance, total, payé et restant dû, dans la devise de la facture) et peut ouvrir n'importe laquelle dans son intégralité : lignes d'article, taxes, reçus enregistrés contre elle, et les notes et conditions que la facture comporte.
Il est en lecture seule, et il est restreint. Un client peut consulter, rechercher, trier et imprimer ; il ne peut ni modifier, annuler, payer ou supprimer quoi que ce soit, et il ne voit que ses propres factures. L'ID d'une facture d'un autre client aboutit à « introuvable » plutôt qu'à la facturation de quelqu'un d'autre. Rien d'autre des Finances n'est exposé : pas de relevé, pas de solde de compte client, pas de grand livre.
Le cycle de vie de l'argent
C'est la colonne vertébrale du module. Tout le reste de cette page en découle, il vaut donc la peine de le lire en entier une fois.
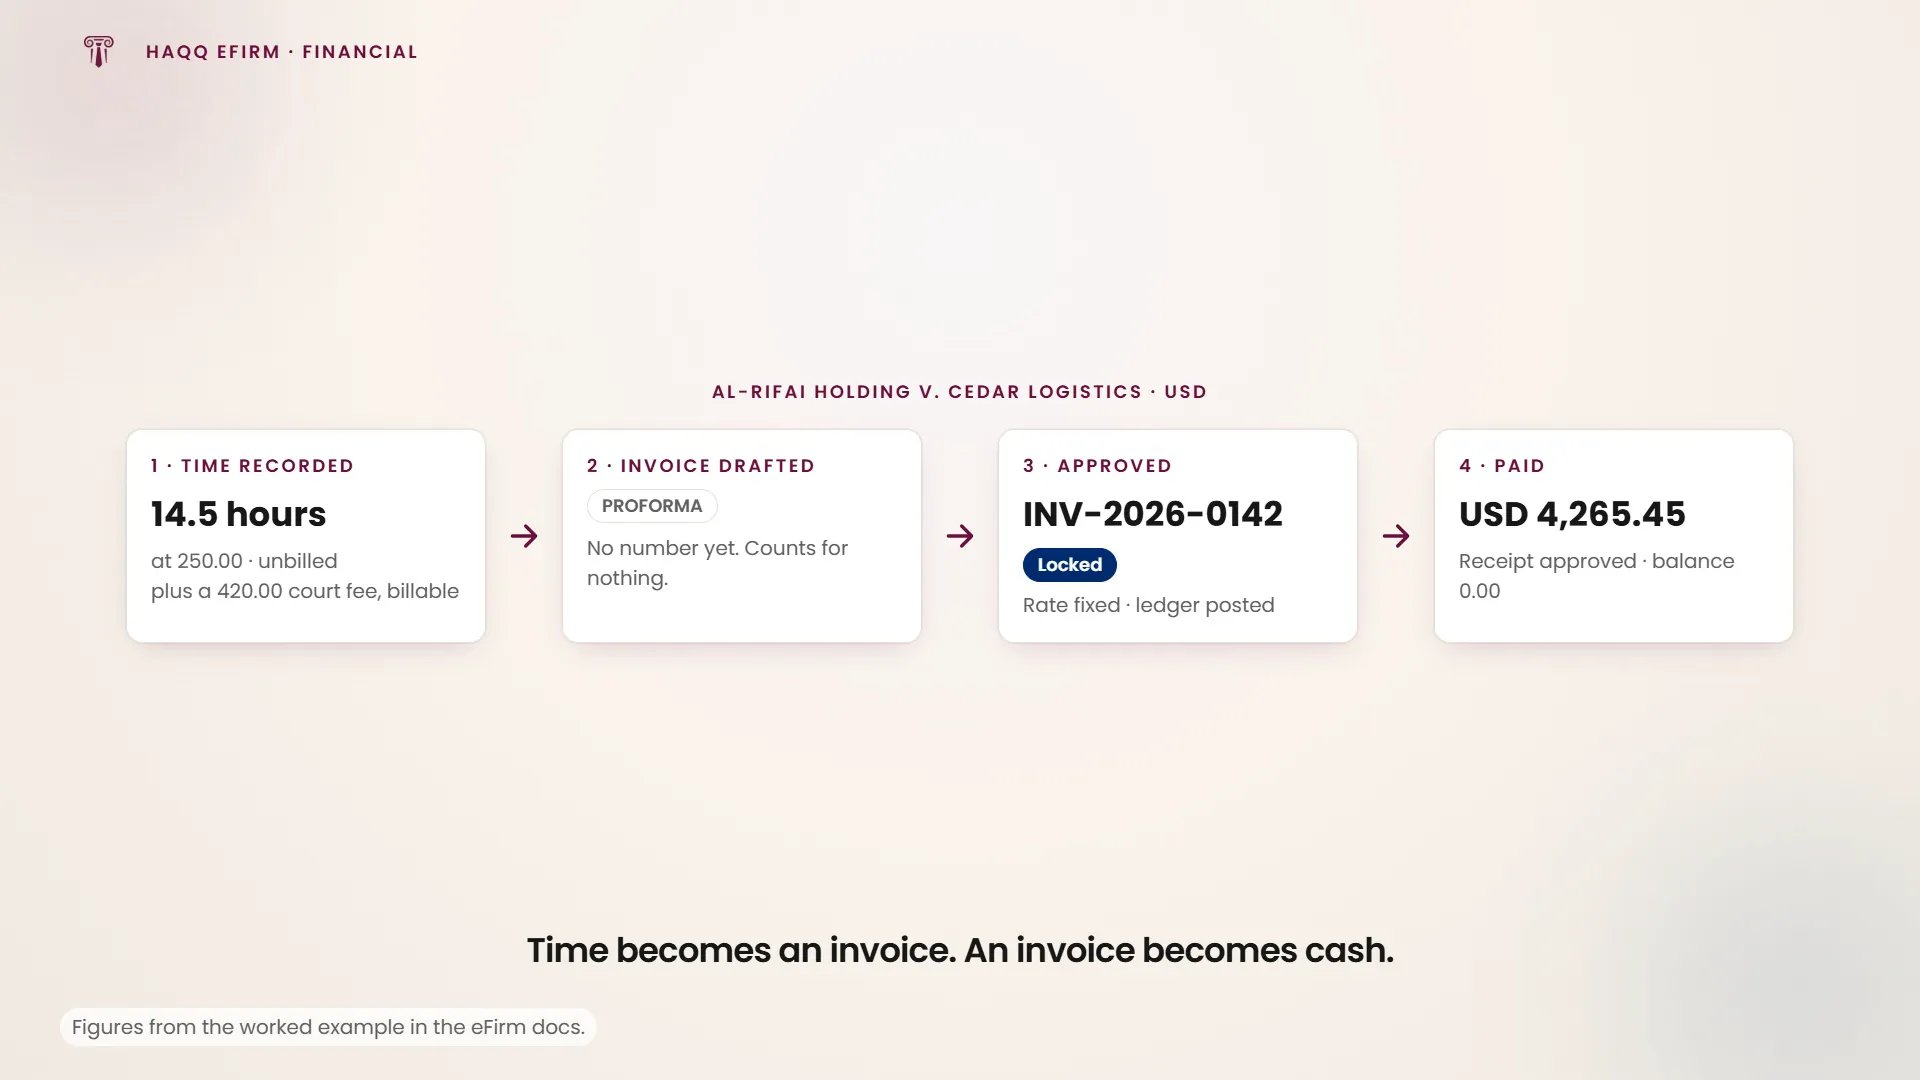
- Un avocat enregistre du temps sur une affaire. Ce temps reste dans un pool de travail non facturé.
- Quelqu'un établit une facture et y tire ce temps sous forme de lignes tarifées, ou saisit des lignes manuellement, ou y incorpore les dépenses que le cabinet a payées pour le compte du client. Pendant son édition, la facture est un brouillon : elle n'a pas de numéro, elle imprime le mot « Proforma » là où le numéro sera affiché, et elle ne compte nulle part. Ni dans un rapport, ni dans les livres, ni dans ce que le client doit.
- Quelqu'un l'approuve. C'est le pivot de tout le module.
- Le client paie. Un reçu est enregistré contre cette facture, plafonné à ce qui reste dû, et lui aussi ne compte qu'une fois approuvé.
Les coûts suivent la même logique dans l'autre sens : une dépense est ébauchée, approuvée et réglée par un paiement sortant. L'argent du client est conservé séparément dans un compte de dépôt et prélevé sur une facture approuvée une fois que le cabinet l'a gagné.
Ce que fait l'approbation
Cinq choses se produisent simultanément, et aucune ne peut être annulée :
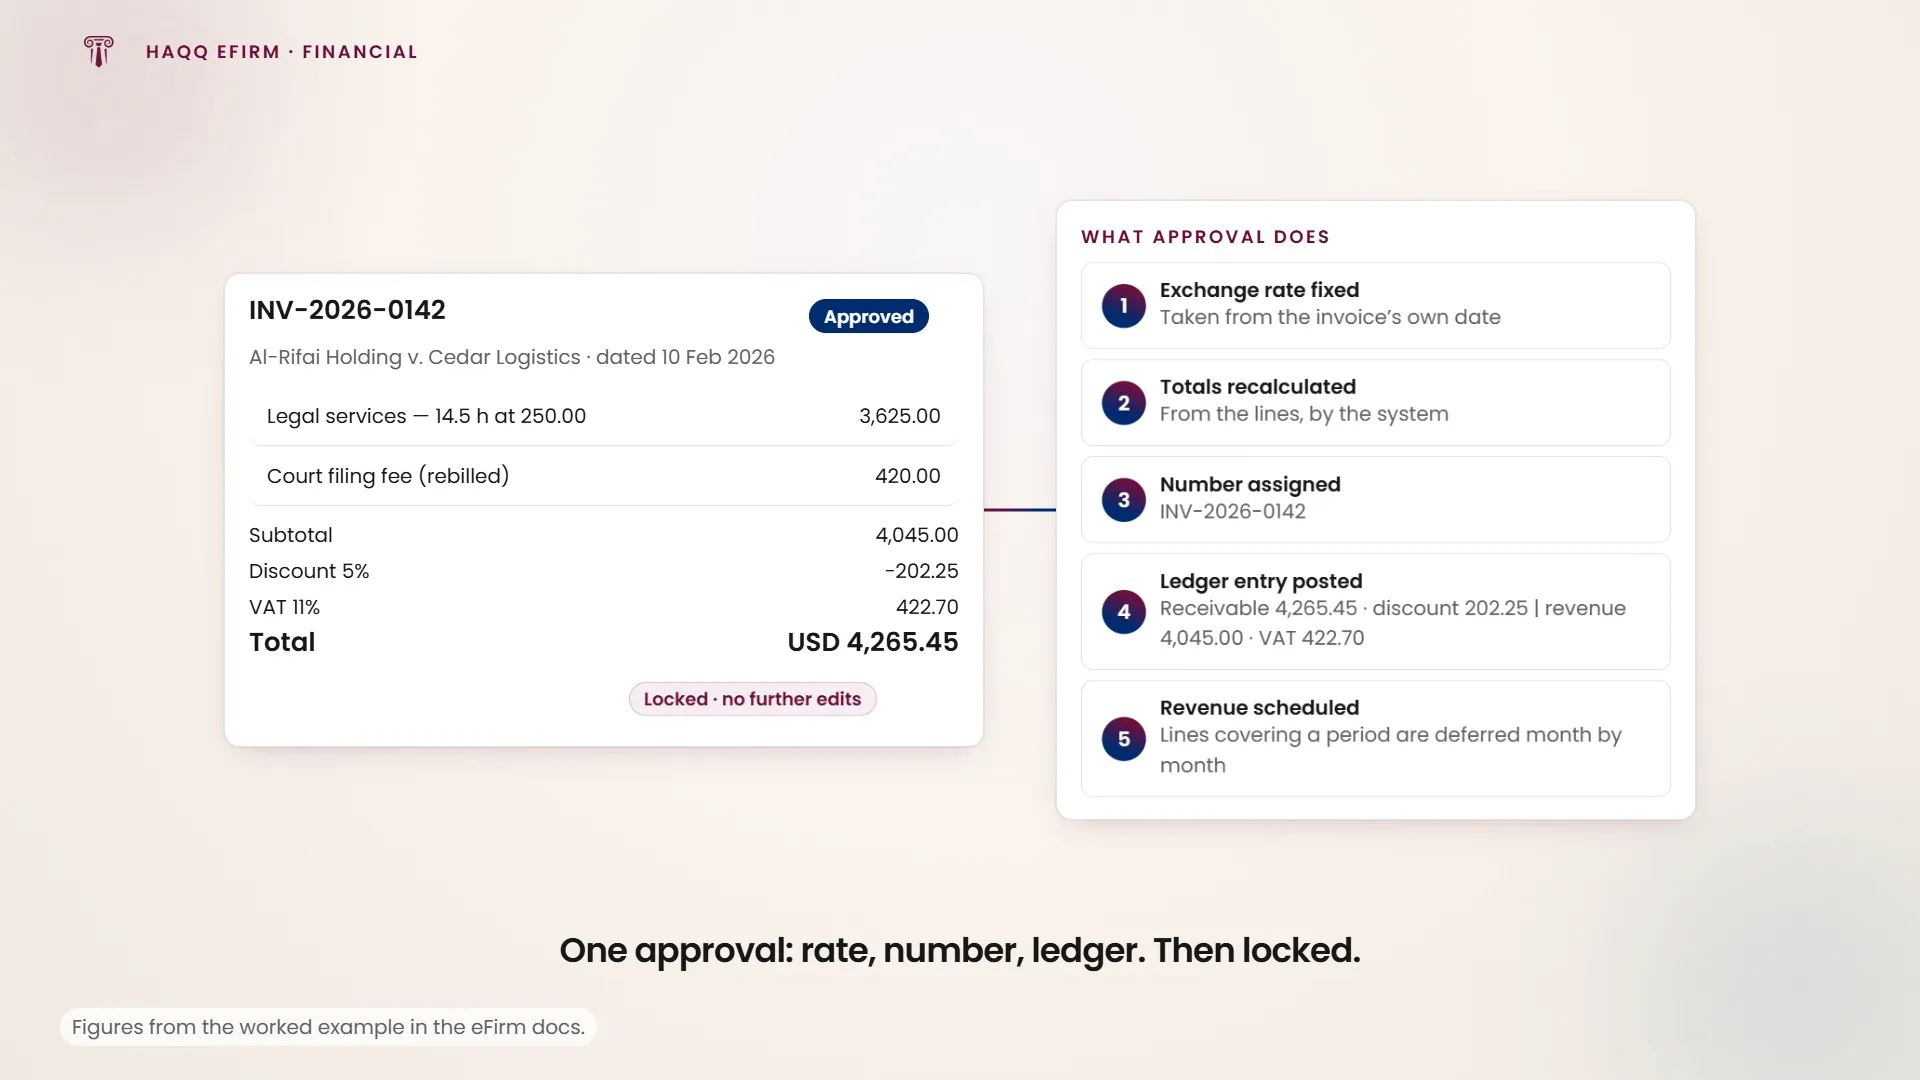
- Le taux de change est fixé, basé sur la date de la facture et non sur le jour de l'approbation. Une facture de décembre approuvée en janvier est évaluée en décembre.
- Chaque total est recalculé par le système à partir des lignes. Cela remplace ce qui s'affichait à l'écran.
- Le numéro de facture est attribué, sous verrou, de sorte que deux personnes approuvant en même temps ne puissent pas entrer en conflit.
- Une écriture équilibrée est enregistrée dans le grand livre, datée de la date de la facture elle-même.
- Toute ligne couvrant plus d'un jour lance un échéancier mensuel au lieu de comptabiliser le revenu immédiatement.
Une facture, écran par écran
Le même cycle de vie sous forme d'exemple concret, pour que vous puissiez voir sur quel écran vous vous trouvez et quel est l'état de l'enregistrement à chaque étape. Le cabinet tient sa comptabilité en USD, l'affaire est Al-Rifai Holding v. Cedar Logistics et les chiffres sont donnés à titre d'illustration.
| Étape | Écran | État actuel de l'enregistrement |
|---|---|---|
| Le travail est enregistré | Feuille de temps, et Finances › Dépenses | Pas encore de facture. 14,5 heures au taux propre du collaborateur, et des frais de dépôt au tribunal approuvés de 420,00 marqués comme facturables, se trouvent dans le panier non facturé. |
| La facture est rédigée (brouillon) | Finances › Factures › Nouveau | Un brouillon. Lier les éléments facturables récupère le temps et les dépenses sous forme de lignes tarifées. Elle s'imprime avec la mention Proforma à la place de son numéro et ne compte nulle part. |
| Approuver et émettre | Finances › Factures | Approuvé et verrouillé. Il possède désormais un numéro, un taux figé et une écriture comptable, et pas un mot ne peut en être modifié. |
| La facture parvient au client. | Le portail client, ou Imprimer la facture. | Approuvé et verrouillé. Un client disposant d’un identifiant sur le portail l’ouvre lui-même ; sinon, Imprimer génère le PDF à envoyer. Aucune de ces actions ne modifie la facture. |
| L'argent arrive. | Finances › Paiements › Nouveau | Toujours entièrement impayé. Le reçu est numéroté au moment de sa création, mais un paiement en attente ne réduit rien. |
| Le reçu est approuvé. | Finances › Paiements | Payé. Le solde restant est de zéro et la dette vieillissante est apurée. |
Transmettre la facture au client. Deux voies existent, qui ne sont pas exclusives. Invitez le contact sur le portail client (l’action se trouve sur sa fiche contact, apparaît une fois que le contact possède une adresse e-mail, et se transforme ensuite en un badge Invité), et à partir de ce moment, chaque facture que vous émettez à son intention se trouve sur sa propre page Finances. Sinon, imprimez-la vous-même : le bouton Imprimer propre à la facture ouvre une boîte de dialogue d’impression et de partage. La liste est toujours présente ; c’est l’impression qui dépend de la présence d’une référence de document partageable sur la facture, et sans celle-ci l’option d’impression n’est proposée d’aucun côté.
Remarquez où les numéros apparaissent. Une facture n’a pas de numéro tant qu’elle n’est pas approuvée, de sorte qu’un brouillon abandonné ne casse jamais la séquence du cabinet. Un reçu reçoit son numéro à la création, tout comme une écriture de journal, donc ces deux-là laissent effectivement des trous.
| Ligne | Montant |
|---|---|
| Temps, 14,5 h à 250,00 | 3,625.00 |
| Frais de dépôt judiciaire, refacturés | 420.00 |
| Sous-total | 4,045.00 |
| Remise, 5 % | −202.25 |
| Montant imposable | 3,842.75 |
| TVA, 11% | 422.70 |
| Total | USD 4 265,45 |
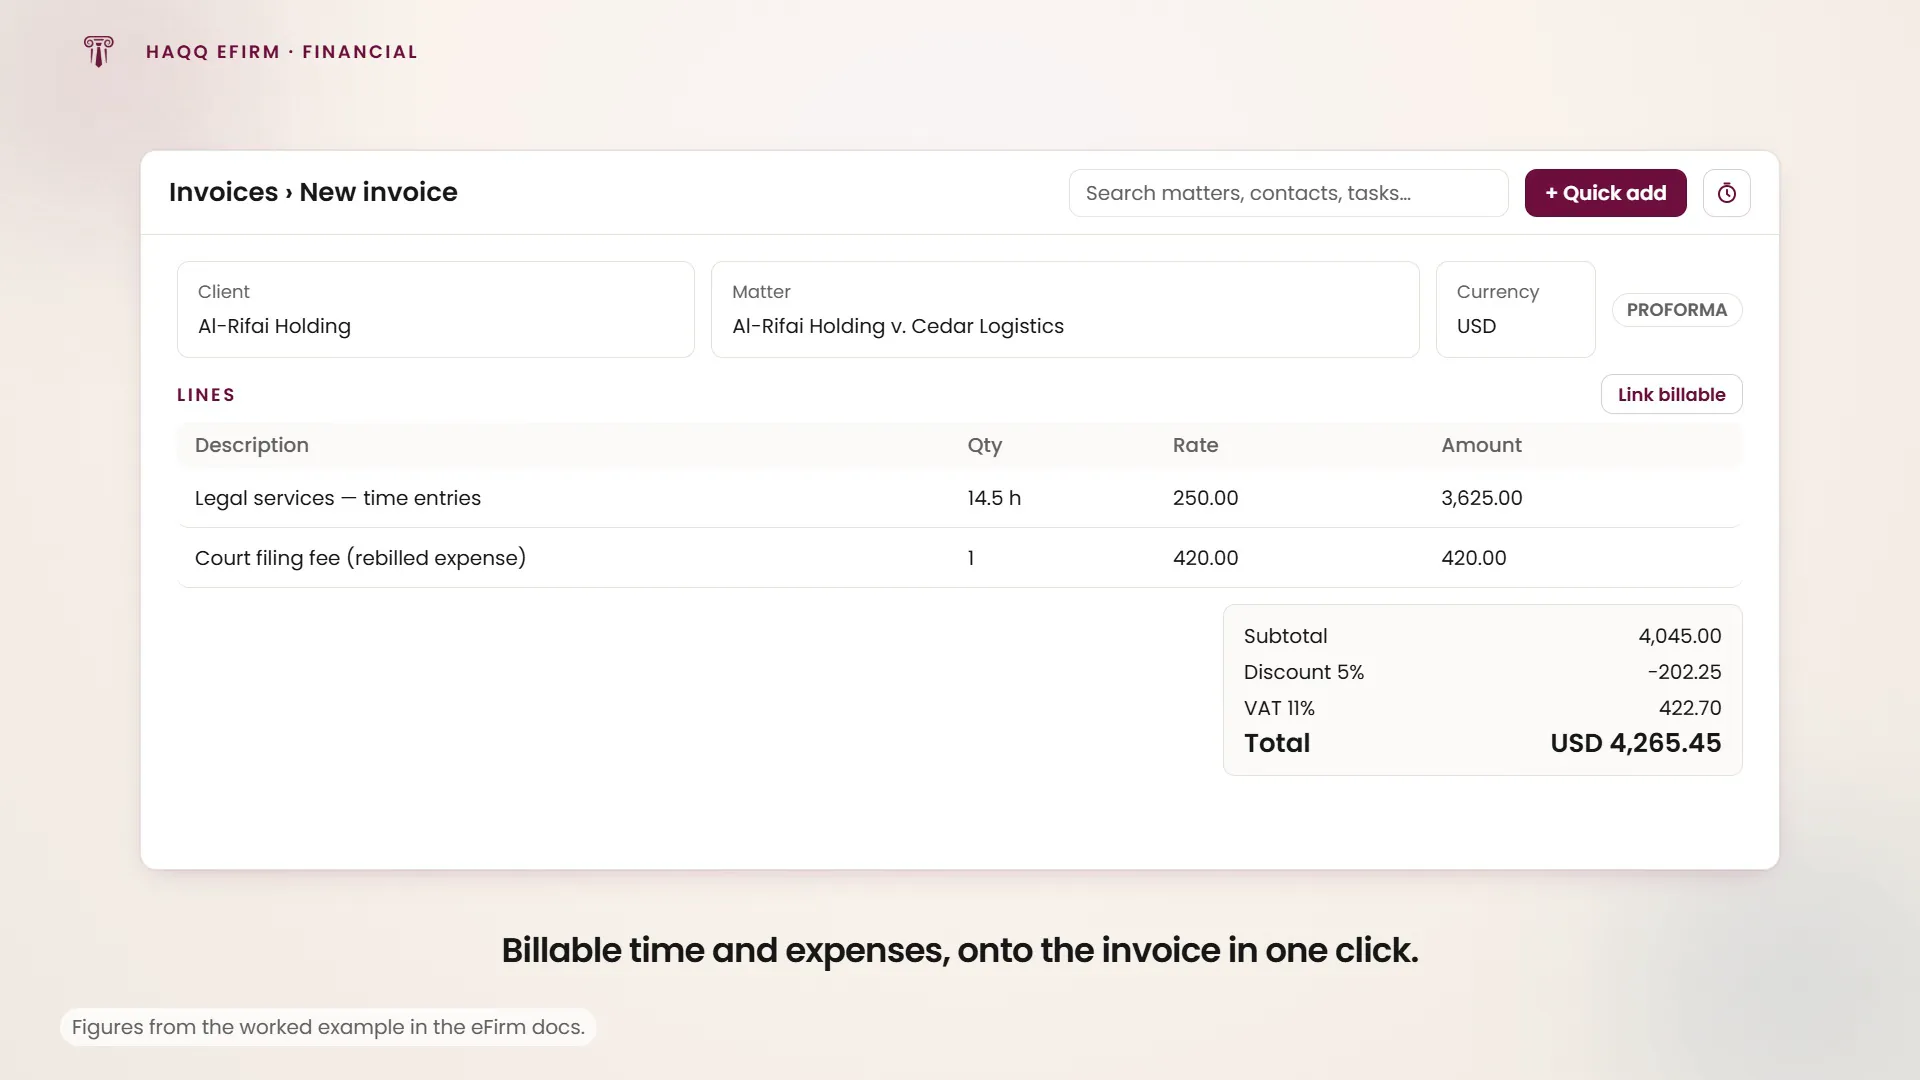
Ces totaux sont un aperçu en direct pendant que vous modifiez. Les montants qui sont stockés sont recalculés par le système lors de l'approbation, de sorte que l'enregistrement sauvegardé fait toujours autorité, et l'approbation écrit cette écriture équilibrée :
| Compte | Débit | Crédit |
|---|---|---|
| Comptes clients | 4,265.45 | |
| Remises | 202.25 | |
| Revenu | 4,045.00 | |
| TVA à payer | 422.70 |
Lire le revenu de cette écriture comme 3 842,75 parce que c'est ce qui a été facturé au client est l'erreur que le crédit brut invite. Le revenu est de 4 045,00 et la remise est un coût de 4 045,00 de travail vendu à moindre prix.
L'approbation du reçu à la dernière étape clôture la facture et déplace les rapports, mais pas tous. Le vieillissement s'efface et le Taux de recouvrement enregistre les liquidités. Le revenu et la déclaration de TVA ne bougent pas du tout, car tous deux ont été reconnus dès l'approbation. Cet écart entre le revenu gagné et l'argent reçu est ce que le rapport Revenus & Trésorerie existe pour montrer.
Ce qui est comptabilisé dans le grand livre
Tout le comportement de comptabilisation en un seul tableau. Tout est dans la devise propre du document et daté de la date du document, jamais de la date du clic.
| Événement | Débit | Crédit |
|---|---|---|
| Facture sauvegardée comme brouillon | Rien. Les lignes de travail sont rejetées à l'approbation. | |
| Facture approuvée, ligne normale | Remises, selon la remise accordée | Produits, au montant brut de la ligne |
| Facture approuvée, ligne couvrant une période | Produits constatés d'avance | |
| Facture approuvée, taxe | Passifs fiscaux | |
| Facture approuvée, écriture de clôture | Créances clients, au total de la facture | |
| Paiement reçu | Banque | Comptes clients |
| Dépense approuvée | Compte de coûts, plus taxe récupérable | Dettes fournisseurs, au total de la dépense |
| Paiement sortant | Dettes fournisseurs | Banque |
| Dépôt fiduciaire | Actif fiduciaire du client | Passif fiduciaire du client |
| Règlement de la fiducie | Passif fiduciaire du client, plus les jambes de paiement | Actif fiduciaire du client |
| Comptabilisation mensuelle des revenus | Produits constatés d'avance | Revenu |
| Écriture de journal manuelle | Exactement les lignes que le comptable a saisies | |
| Tout élément annulé | Rien n'est comptabilisé. Les lignes d'origine portent la mention « annulé » à leur emplacement. |
Le produit est crédité brut. La remise constitue un débit distinct, et non une réduction du crédit. La lecture du produit directement dans le grand livre sans compensation du compte de remise conduira à le surestimer.
Exemple concret : une facture, du début à la fin
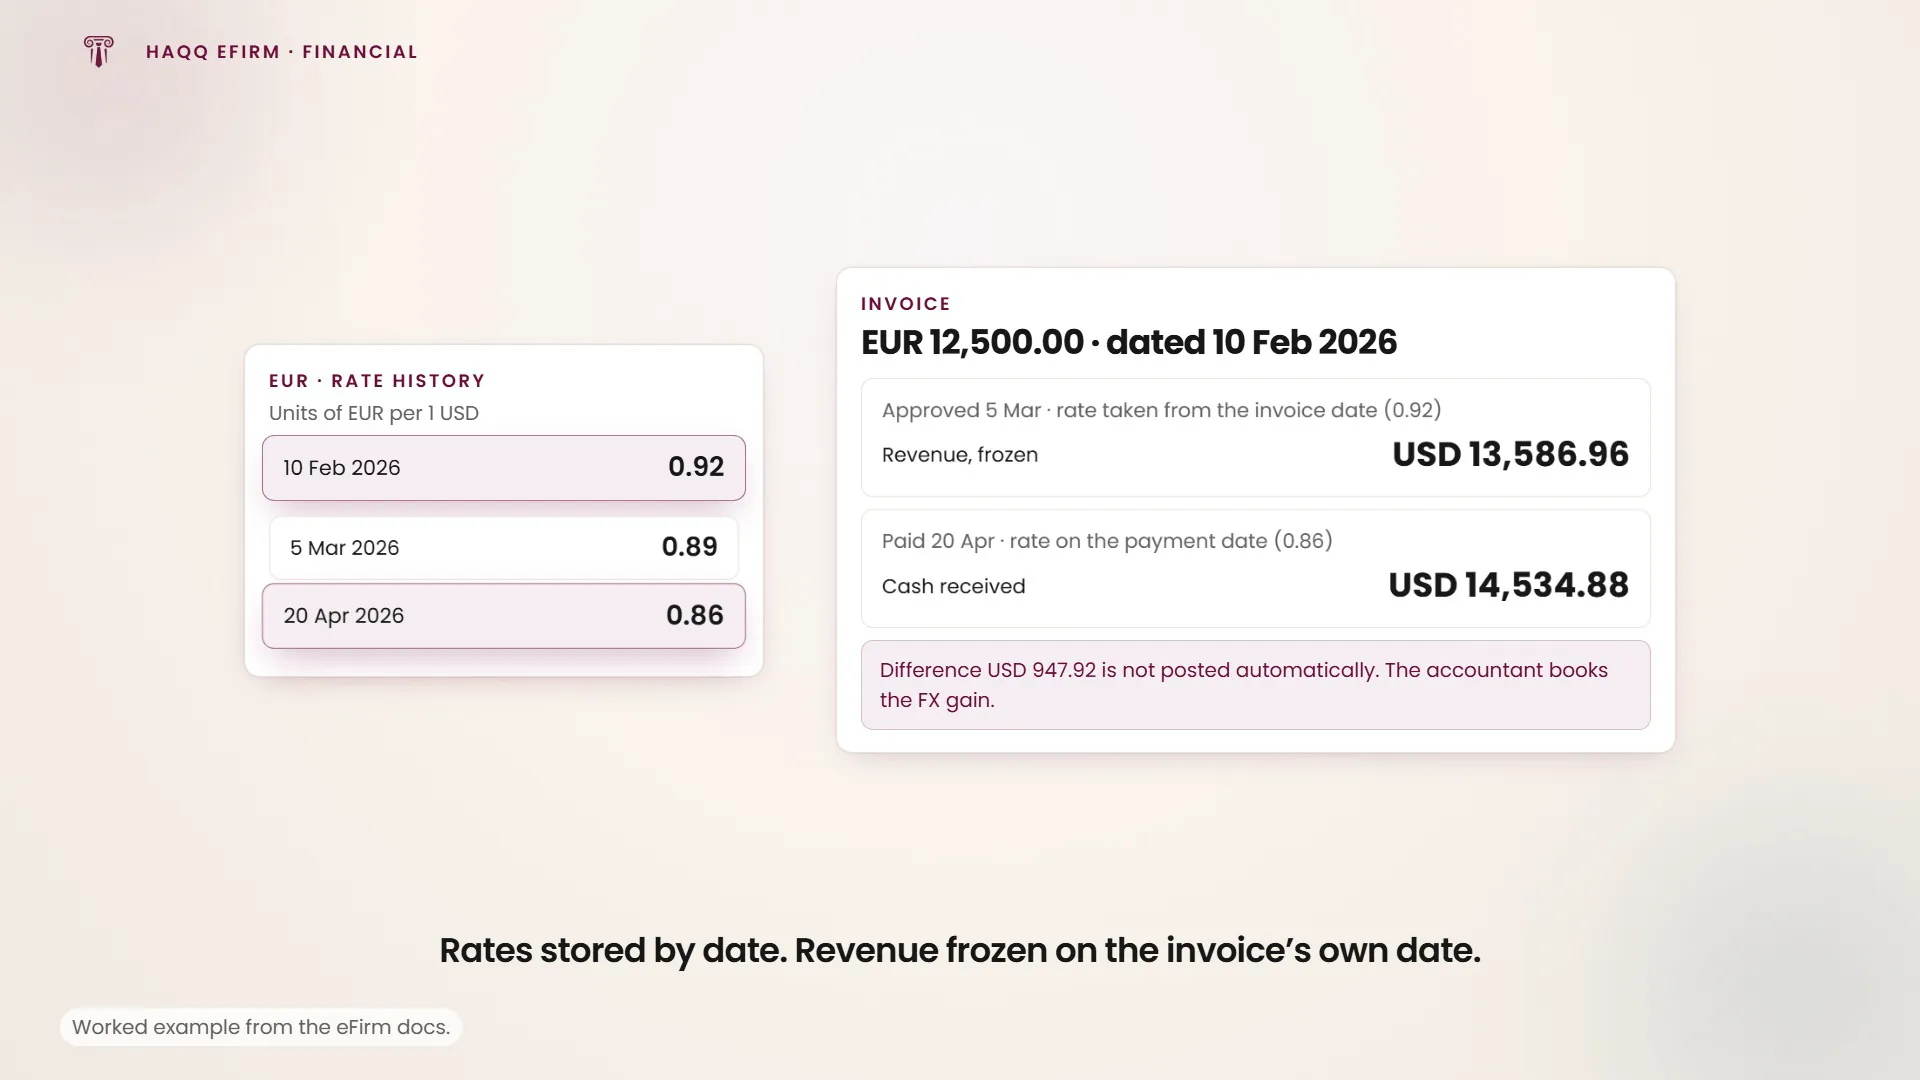
Le cabinet tient sa comptabilité en USD et facture un client 12 500,00 EUR, en date du 10 février 2026. Le taux de change de l’euro enregistré ce jour-là est de 0,92. La facture est rédigée le 12 février et approuvée le 5 mars.
Lors de l’approbation, le taux est recherché par rapport au 10 février, et non au 5 mars, de sorte que 0,92 est définitivement fixé. Dans les comptes du cabinet, la facture vaut 12 500 ÷ 0,92 = 13 586,96 USD, et ce chiffre ne changera plus jamais.
Le client paie intégralement le 20 avril, date à laquelle l’euro est passé à 0,86. Le paiement est mesuré au taux du 20 avril, de sorte que le cabinet perçoit 12 500 ÷ 0,86 = 14 534,88 USD. Le cabinet a encaissé 947,92 USD de plus que ce qui a été comptabilisé.
Factures
Trois états, déterminés à partir de deux faits : si elle a été approuvée et si elle a été annulée. Il n’y a pas d’état « envoyée », « émise » ni « payée ».
Sur un brouillon, vous pouvez tout faire : intégrer les temps et frais non encore facturés, saisir manuellement des lignes, appliquer une remise par ligne et une remise globale sur la facture, ajouter la taxe, joindre des fichiers, le supprimer. Sur une facture approuvée, vous pouvez enregistrer un paiement, annuler, dupliquer ou imprimer.
Les numéros constituent une séquence unique par cabinet et ne sont jamais remis dans le pool, si bien que des écarts sont normaux et attendus. L’annulation est définitive et jamais contrepassée, et elle laisse en place les paiements déjà reçus sur la facture.
Ce qui peut devenir une ligne de facture
Trois éléments seulement : une saisie de temps, une dépense ou un jalon de dossier. Les tâches comportent un indicateur facturable et un taux horaire mais ne peuvent pas être facturées, donc marquer des tâches comme facturables enregistre des données que le côté facturation ne peut pas voir.
Une heure est tarifée à partir d'un seul endroit : le taux figurant dans la fiche personnelle du chronométreur, copié sur la saisie lors de son premier enregistrement. Il n'y a pas de taux de dossier, de taux client, de grille tarifaire ni de valeur par défaut du cabinet, et modifier le taux d'une personne ultérieurement ne recalcule pas le travail déjà enregistré.
Les deux aspects de « déjà facturé » diffèrent. Une saisie de temps est un indicateur oui/non, donc une ligne de facture consomme l'intégralité de la saisie, quel que soit le montant facturé. Une dépense est mesurée en argent et reste facturable jusqu'à ce que les lignes qui s'y rapportent atteignent son total, ce qui permet de la facturer partiellement sur plusieurs factures.
Reconnaissance des revenus
Lorsque la période de service d'une ligne s'étend sur plus d'une journée, l'approbation comptabilise le montant en produits constatés d'avance et établit un échéancier qui le libère mois par mois. Une exécution nocturne comptabilise chaque mois à son échéance.
La répartition se fait par jours, et non par nombre de mois, et n'arrondit pas chaque mois indépendamment. Elle maintient un total cumulé, l'arrondit, et chaque mois correspond à la différence entre les totaux cumulés arrondis successifs, de sorte que les parties s'additionnent toujours pour retrouver le tout.
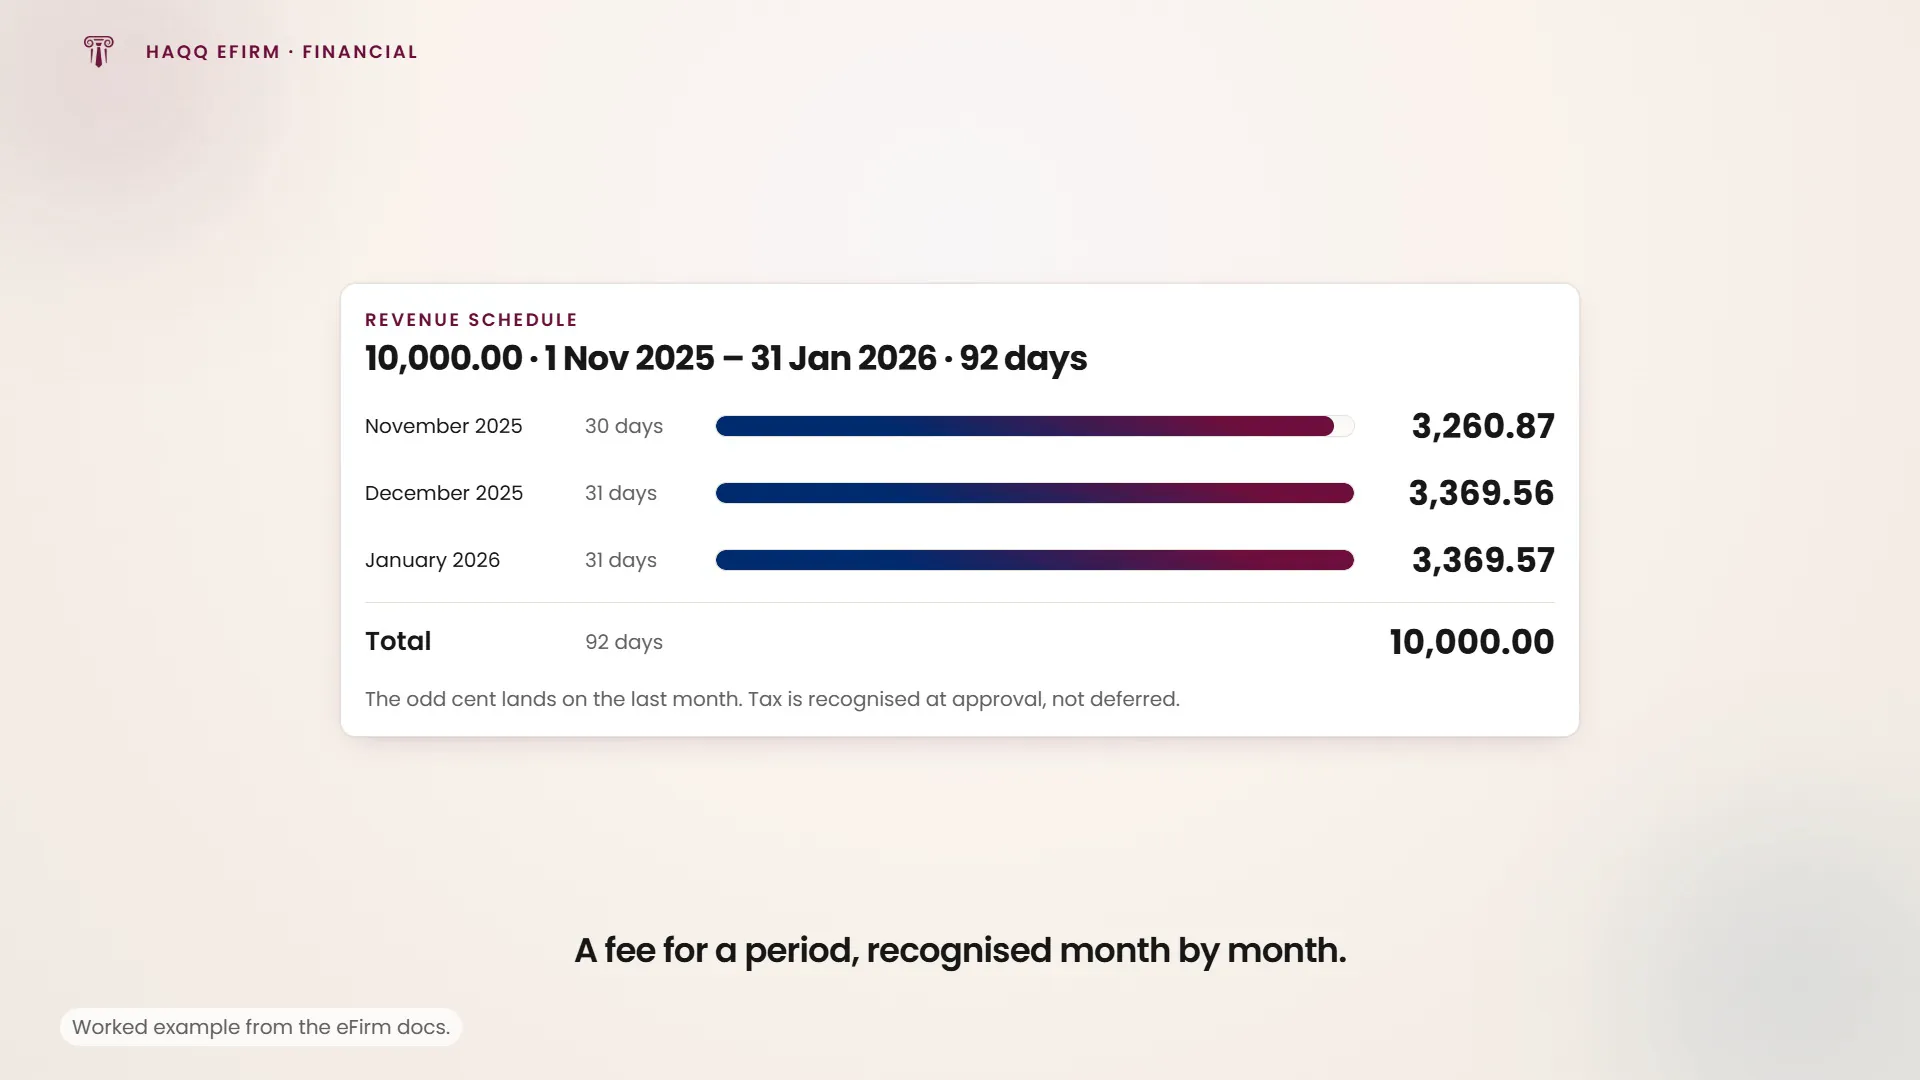
| Mois | Jours | Total cumulé | Comptabilisé ce mois |
|---|---|---|---|
| novembre 2025 | 30 | 3,260.87 | 3,260.87 |
| décembre 2025 | 31 | 6,630.43 | 3,369.56 |
| janvier 2026 | 31 | 10,000.00 | 3,369.57 |
| Total | 92 | 10,000.00 |
Le centime excédentaire se retrouve sur le dernier mois par construction. La taxe n'est pas différée : l'intégralité de la taxe a été comptabilisée au moment de l'approbation de la facture.
Dépenses
Une dépense enregistre une somme due ou déjà payée par le cabinet. Chaque dépense comporte des lignes de coût indiquant le compte de charges débité et le montant de taxe récupérable. L'approbation comptabilise le coût et sa taxe d'un côté, et une dette fournisseur de l'autre.
La taxe est considérée comme récupérable : le compte de charges enregistre le montant net, la taxe est portée à l'actif en taxe récupérable, et le fournisseur est crédité du montant brut.
Joignez la facture fournisseur avant d'approuver. Une dépense approuvée est entièrement verrouillée, pièces jointes comprises. Le processus « approuver le coût maintenant, joindre le justificatif à réception » n'est pas possible ; joignez donc d'abord le document.
Paiements et recettes
Trois états : en attente, approuvé, annulé. Un paiement en attente ne réduit rien, donc tant qu'il n'est pas approuvé, la facture apparaît encore comme entièrement due.
L'écran s'ouvre dans l'un des quatre modes, et le mode détermine ce que le reçu peut faire.
| Mode | Ce qu'il enregistre |
|---|---|
| En masse | Le cas ordinaire : entrée d'argent contre une facture, ou sortie d'argent contre une dépense. Un paiement par document. |
| Compensation | Compense ce qu'un client doit au cabinet avec ce que le cabinet lui doit, en un seul mouvement au lieu de deux virements. Significatif uniquement lorsque le client est également un fournisseur. |
| Rechargement du compte de dépôt | Entrée de fonds du client, sur son compte de dépôt. Cela ne touche aucune facture. |
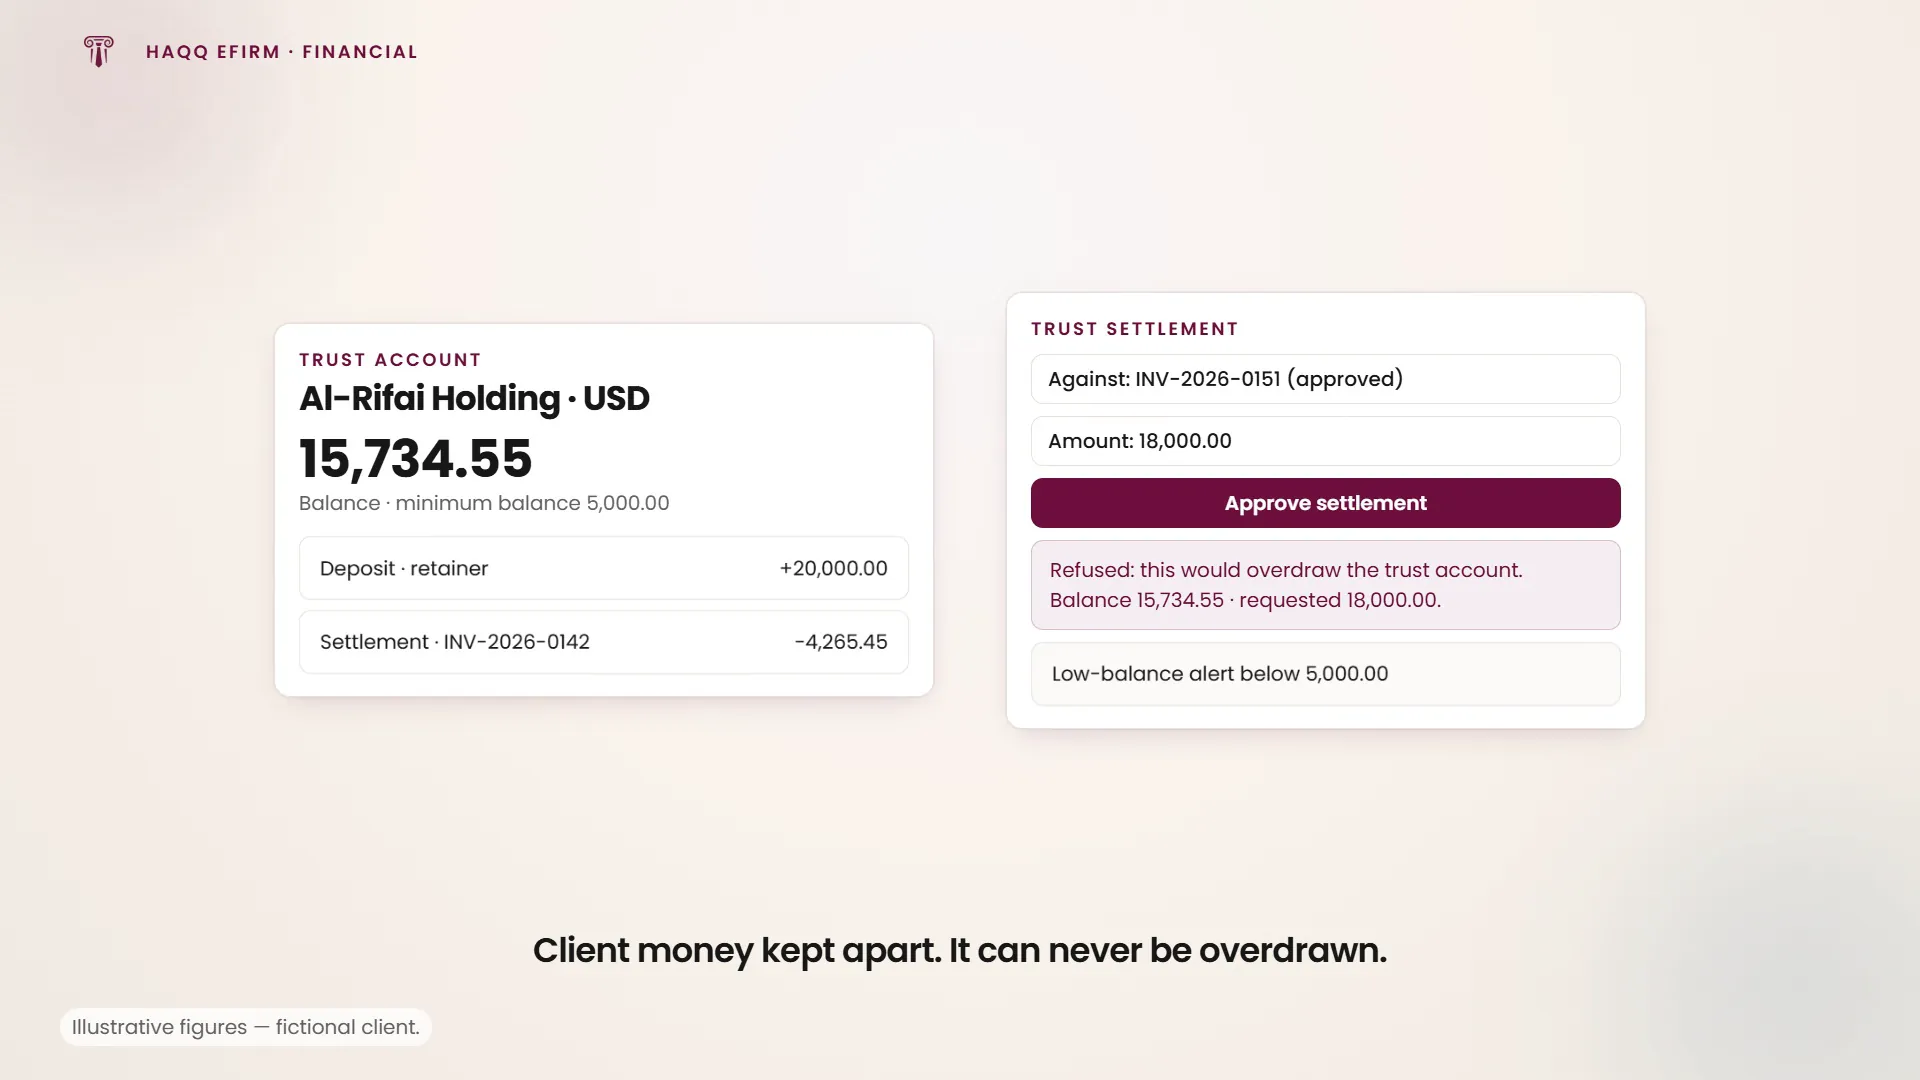
| Règlement de la fiducie | Prélève le solde de dépôt d'un client en règlement d'une facture approuvée. Seuls les clients disposant d'un compte de dépôt, et uniquement les factures, sont proposés. Refusé si cela entraînerait un découvert. |
- Chaque paiement ordinaire désigne exactement une facture ou une note, plafonné à son solde restant dû.
- Il n'y a ni paiement en compte ni crédit non affecté. La seule façon de conserver des fonds clients non encore affectés à un document est un dépôt fiduciaire.
- Il n'y a pas de remboursement. Les montants doivent être positifs, un reçu ne peut donc jamais être négatif. La seule annulation consiste à annuler intégralement le paiement initial.
- Le document qu'un paiement règle est fixé lors de sa création. Le réaffecter signifie l'annuler et en enregistrer un nouveau.
L'onglet de paiement en masse crée des paiements distincts. Il ressemble à un écran d'affectation mais n'en est pas un. Un client qui règle six factures par un seul virement bancaire génère six numéros de reçu, et rien ne les relie entre eux.
Vous pouvez rechercher les paiements par nom de client.
Comptes de caisse pour frais par utilisateur
Indépendamment des fonds déposés par les clients, le cabinet peut financer à l'avance les dépenses propres d'un collaborateur. Créez un compte numéroté pour cette personne dans le plan comptable, alimentez-le par une écriture de journal transférant un montant déterminé sur son compte à une date donnée, et le collaborateur l'utilise au fur et à mesure que les dépenses sont imputées. Lorsque le solde devient faible, réalimentez-le par une autre écriture de journal. Le plan comptable sous-jacent est celui du cabinet. Il peut être entièrement redessiné, compte par compte, pour correspondre à la manière dont le cabinet suit déjà ses personnes et son argent.
Fonds de clients détenus en compte
Un compte de dépôt est une réserve de fonds propres du client détenue par le cabinet : une provision, des fonds avancés pour les frais de justice, le produit d'un règlement non encore décaissé. Il est tenu séparément car il n'a jamais appartenu au cabinet. Chaque compte appartient à un seul client, dans une seule devise, avec deux grands livres en miroir derrière : ce que le cabinet détient, et ce qu'il doit à ce client.
Deux mouvements existent, un dépôt entrant et un règlement sortant sur une facture approuvée. Le formulaire de règlement liste uniquement les clients disposant d'un compte fiduciaire, et seulement leurs factures. Approuver un règlement verrouille le grand livre fiduciaire du client, lit le solde sous verrouillage et refuse si celui-ci deviendrait négatif.
Un compte fiduciaire dispose également d'une alerte de solde bas : définissez le seuil une fois dans les paramètres, et le cabinet est averti lorsque le solde fiduciaire de ce client tombe en dessous, plutôt que de le découvrir uniquement lorsqu'un retrait est refusé.
TVA et impôts
Les taxes facturées aux clients sur les honoraires et payées aux fournisseurs sur les frais sont saisies lors de l'entrée des documents, conservées dans des comptes de taxe dédiés, et présentées pour toute période sous forme de montants facturés sortants, de montants payés entrants et de la différence.
- Le fait générateur de la taxe est la date propre du document, indépendamment de sa date d'approbation.
- La base est strictement l'exercice. Les dates de paiement n'affectent jamais un compte de taxe, donc un cabinet utilisant la comptabilité de caisse ne peut produire sa déclaration ici.
- Il n'y a pas de prix toutes taxes comprises. Chaque prix saisi est net et la taxe est ajoutée en sus, de sorte qu'un cabinet qui convient d'un honoraire brut doit retirer la taxe manuellement.
- Il n'y a ni taux zéro ni exonération. Les deux sont saisis à 0%, ce qui n'enregistre aucune ligne de taxe, de sorte que la déclaration ne peut distinguer une vente à taux zéro d'une vente non taxée.
Le module s'arrête au rapport. Rien ne dépose une déclaration ni ne verrouille une période une fois déposée.
Les règles qui vous arrêteront
Chacune de ces règles refuse l'enregistrement ou bloque l'approbation.
Sauvegarde
- Une facture nécessite une devise, un profil de facturation et un modèle imprimé.
- Le total d'une facture doit être supérieur à zéro, donc une remise de 100 % ne peut être enregistrée. Mettre quelque chose à zéro doit être fait autrement.
- Une remise forfaitaire ne peut excéder ce qu'elle remise. Un pourcentage doit être compris entre 0 et 100.
- Une période de service ne peut se terminer avant d'avoir commencé.
- Chaque ligne de dépense doit indiquer un compte de charge et un compte de taxe récupérable.
- Les débits d'une écriture comptable doivent égaler ses crédits à un cent près, et lorsque les lignes couvrent des périodes de service différentes, chaque période doit être équilibrée par elle-même.
- Si vous ne pouvez pas ouvrir un dossier, vous ne pouvez pas y enregistrer une dépense. Un import de feuille de calcul pose la même question.
Approbation
- Un document ne peut pas être approuvé si sa devise n'a pas de taux enregistré à la date du document. Le refus nomme la devise et la date. Il ne se rabat jamais sur le taux du jour.
- Chaque compte nécessaire à l'écriture doit exister au préalable, et toute remise exige un compte de remise désigné.
- L'écriture doit s'équilibrer par rapport au total du document, à un centime près.
- Un règlement de compte fiduciaire ne peut pas mettre le solde client à découvert. Le refus cite les deux montants.
- Si le document est trop payé une fois les paiements recalculés, l'approbation entière est annulée. C'est ce qui détecte deux paiements en attente qui, pris individuellement, semblaient chacun convenir.
Rapports financiers
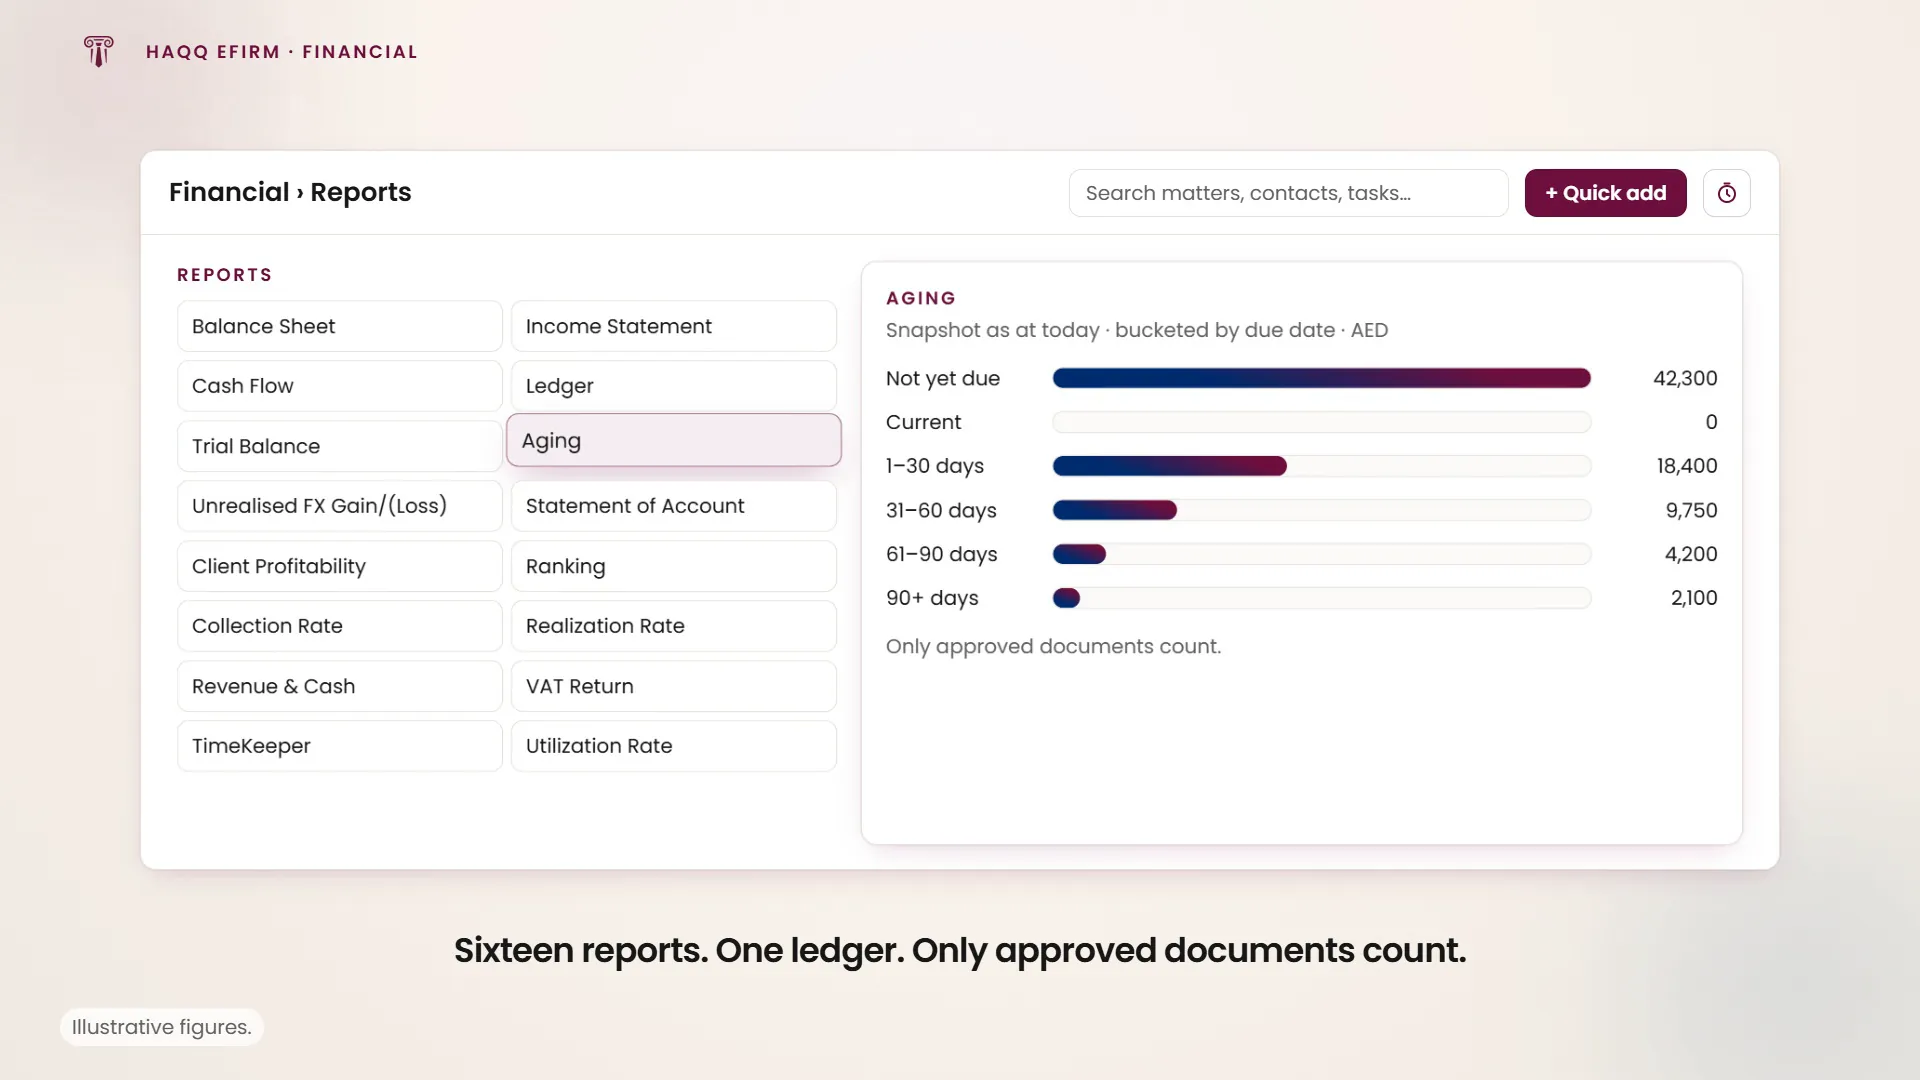
Seize rapports, qui lisent tous le même grand livre. Deux faits les régissent tous.
Seuls les documents approuvés comptent. Une facture en brouillon, une dépense non approuvée ou un paiement en attente n'apparaît dans aucun chiffre. Le grand livre est la seule exception : il liste également les brouillons et les lignes annulées, afin que la piste d'audit soit complète.
Un chiffre est affecté à la période de la date du document lui-même, pas à la date de son approbation. Une facture du 31 décembre approuvée le 15 janvier est un revenu de décembre.
Cinq rapports se basent plutôt sur la date d'approbation. Le Taux de recouvrement, le Classement, le rapport Revenus & Trésorerie, le Taux de réalisation et l'instantané des créances vieillies utilisent la date d'approbation, de sorte que la même facture peut tomber dans des mois différents selon le rapport. C'est la source de la plupart des discordances entre rapports.
| Rapport | La question à laquelle il répond |
|---|---|
| Bilan | Que possède, doit et vaut le cabinet, à une date donnée ? |
| Compte de résultat | Quel bénéfice le cabinet a-t-il réalisé sur cette période ? |
| Flux de trésorerie | D'où provient la trésorerie et où est-elle allée, et cela correspond-il à la banque ? Il rapproche la trésorerie d'ouverture à la trésorerie de clôture, avec les intérêts, dividendes et impôts sur leurs propres lignes. |
| Grand livre | Chaque ligne individuelle, avec le document qui la justifie. |
| Balance de vérification | Les débits et crédits de chaque compte s'accordent-ils, et quels sont les mouvements ? |
| Vieillissement | De tout ce qui est impayé à ce jour, combien est en retard et depuis combien de temps ? |
| Gain/(Perte) de change latent | Si chaque solde en devise ouverte était réglé au taux d'aujourd'hui, le cabinet gagnerait-il ou perdrait-il ? Information uniquement. Aucune écriture n'est passée. |
| Relevé de compte | Pour ce client : quel était son solde dû, quels mouvements, et où en est-on maintenant ? |
| Rentabilité par client | Après remises et coûts comptabilisés, quels clients ont généré du profit ? |
| Classement | Qui sont nos plus gros clients, fournisseurs, dossiers et producteurs d'honoraires ? |
| Taux de recouvrement | De ce que nous avons facturé, combien s'est transformé en trésorerie, et à quelle vitesse ? |
| Taux de réalisation | Quelle part de la valeur comptabilisée avons-nous effectivement facturée et recouvrée ? |
| Produits et Trésorerie | Les clients pour lesquels nous avons reconnu des revenus paient-ils effectivement ? |
| Déclaration de TVA | Quelle taxe avons-nous facturée, quelle taxe avons-nous payée, quelle est la différence ? |
| TimeKeeper | Qu'a enregistré chaque personne ? |
| Taux d'utilisation | Quelle part de la capacité programmée de chaque personne a été consacrée au travail facturable ? |
Lire le compte de résultat
Les charges apparaissent en chiffres négatifs, de sorte que chaque ligne indique l'effet sur le résultat. Un compte dont le solde se trouve du côté opposé à celui qu'il occupe normalement est signalé en rouge, ce qui est souvent le premier signe d'une écriture mal imputée.
Lire correctement le rapport de vieillissement
Il s'agit d'un instantané à la date d'aujourd'hui, sans plage de dates, de sorte que vous ne pouvez pas demander quel était l'encours clients en souffrance au 31 décembre. Chaque document impayé est placé dans une tranche en comptant les jours entre aujourd'hui et sa date d'échéance, jamais la date de facture, et les deux extrémités de chaque tranche sont inclusives.
« Courant » signifie dû exactement aujourd'hui. Il s'agit d'une tranche d'un jour, pas de l'expression « dans les délais ». Tout ce qui n'est pas encore dû se trouve dans « Non encore dû », de sorte que la colonne Courant est vide la plupart du temps. Lorsqu'un document n'a pas de date d'échéance, le rapport suppose la date d'approbation plus 30 jours, ce qui signifie qu'une entreprise qui ne fixe pas de conditions de paiement obtient un profil de vieillissement entièrement rempli et entièrement hypothétique.
Lire correctement le taux d'utilisation
Depuis la version 4.4.0, le dénominateur est la capacité programmée de chaque personne, c'est-à-dire les heures que leur planning indique comme disponibles, et non pas seulement les heures qu'ils ont saisies. Avant cela, il s'agissait du nombre total d'heures que la personne avait écrit sur sa feuille de temps, de sorte que trois heures facturables et rien d'autre étaient interprétées comme une utilisation de 100 %. Les chiffres des périodes que vous avez consultées avant ce changement ne correspondront pas à ce que le rapport affiche pour celles-ci maintenant.
Le taux de réalisation mesure la réalisation globale par rapport à la valeur standard, et non par rapport à ce qui a été facturé : l'argent encaissé divisé par le travail au prix catalogue, de sorte qu'il combine la dépréciation et le manque à encaisser en un seul chiffre.
Colonnes qui portent le même nom mais ne correspondent pas au même chiffre
| Colonne | Sur un rapport | Sur un autre |
|---|---|---|
| Bénéfice brut | Rentabilité client : produits comptabilisés nets de remises, diminués des charges comptabilisées, datés par période de prestation | Classement : chiffre d'affaires facturé sans déduction de remise, diminué des dépenses facturées, daté par approbation |
| Taux de recouvrement | Taux de recouvrement : encaissements sur chiffre d'affaires facturé, plafonné à 100 % | Produits et encaissements : encaissements sur produits comptabilisés, non plafonné, de sorte qu'un honoraire différé payé d'avance peut dépasser 100 % |
| Créances clients en cours | Vieillissement : l'ensemble du portefeuille, tout ce qui est impayé | Classement : seules les factures approuvées dans la fenêtre choisie |
Les trois paires sont correctes en interne et ne se concilieront jamais entre elles.
Multidevises
Le cabinet tient sa comptabilité dans une devise unique, mais facture, paie et conserve des liquidités dans d'autres. Tout découle d'une idée : un taux est une série datée, pas une valeur unique.
Un taux enregistre combien d'unités de la devise étrangère vous obtenez pour une unité de la devise du cabinet. Si la comptabilité est en dollars et que le taux de l'euro est de 0,92, un dollar achète 0,92 euro. Ainsi : devise étrangère vers votre propre devise, divisez. Votre devise vers une devise étrangère, multipliez. Entre deux devises étrangères, faites les deux.
Chaque taux porte une date et s'applique à partir de ce jour jusqu'à ce qu'un taux ultérieur le remplace. Il n'y a ni expiration ni alimentation automatique, et l'historique est en ajout seul. Corriger une valeur erronée signifie enregistrer à nouveau ce même jour ; la chronologie conserve l'ancien, marqué comme remplacé, et verrouille un taux dès qu'un document approuvé en dépend. Un brouillon dont la devise n'a pas de taux pour sa date affiche un avertissement, afin que vous puissiez enregistrer le taux avant de tenter l'approbation.
Les taux sont enregistrés dans Paramètres › Finances › Devises, une chronologie par devise. Comme rien ne les récupère automatiquement, quelqu'un au cabinet doit les maintenir à jour, et une approbation refusera dès qu'il manque un taux pour la date propre d'un document.
| Figure | Taux utilisé | Gelé ? |
|---|---|---|
| Une facture, une dépense, un paiement ou une écriture de journal | La date propre du document | Fixé à l'approbation |
| Revenu sur une facture | Le taux gelé de la facture | Gelé |
| Ce qui reste impayé sur celle-ci | Le taux du jour | Change à chaque fois que vous consultez |
| Ce qui a été payé sur celle-ci | Le taux gelé propre à chaque paiement | Gelé, par paiement |
| Balance de vérification, bilan, compte de résultat | Chaque ligne au taux gelé de son document | Gelé |
| Écran du plan comptable | Le taux du jour | En direct |
Deux chiffres sur une même facture, mesurés de deux manières. Le revenu d'une facture est gelé et son solde restant dû est en direct. Une fois que le taux change, ils ne coïncideront plus, et rien à l'écran n'explique pourquoi. La même forme fait que le plan comptable et la balance de vérification affichent des totaux différents pour un même compte : l'un répond à ce qu'il vaut maintenant, l'autre à ce qu'il valait au moment où cela s'est produit.
Le classement, le taux de recouvrement et Revenus & Trésorerie convertissent chaque montant dans votre propre devise. Lorsque certains montants n'ont pas pu être convertis, le rapport l'indique plutôt que d'afficher un total qui semblerait complet.
Configuration et plan comptable
Un cabinet active le module une seule fois, via un assistant de configuration pas à pas que vous pouvez suivre à votre rythme (il remplace une fenêtre unique de configuration dans la version 4.4.0), et choisit un plan comptable de départ : un standard de 115 comptes ou un complet de 695. Le choix ne peut pas être réexécuté ni annulé. Le même processus crée la première devise du cabinet, qui est toujours le dollar américain, quel que soit l'endroit où se trouve le cabinet ; ainsi, un cabinet à Beyrouth ou à Dubaï la modifie ultérieurement via un flux protégé.
Les comptes sont organisés en arborescence sous sept catégories fixes de niveau supérieur : actif, passif, capitaux propres, produits, contrepartie des produits, charges et autres. Un compte sur lequel une écriture a été passée ne peut pas être supprimé, et aucun de ses parents non plus. Cela inclut chaque ligne jamais écrite, y compris les brouillons supprimés ultérieurement et les lignes annulées par la suite.
Une écriture de journal prend son numéro de référence au moment où elle est créée, de sorte qu'une écriture rédigée mais jamais approuvée en consomme un et laisse un vide. Les factures se comportent de manière inverse, sans numéro jusqu'à l'approbation.
Modèles et impression
Les modèles déterminent l'aspect d'une facture imprimée : une mise en page glisser-déposer comprenant l'en-tête, les coordonnées du client, le tableau des lignes et les totaux.
Modifier un modèle affecte la réimpression des factures passées. Il n'y a pas de capture instantanée de la mise en page telle qu'elle a été émise - une modification du modèle s'applique rétroactivement à toutes les factures qui l'utilisent. Dupliquez un modèle et modifiez la copie si vous souhaitez un nouvel aspect.
Rôles et accès
L'accès est accordé à une personne, pas à un intitulé de poste. Un rôle est un ensemble nommé de permissions créé par le cabinet - une personne peut en détenir plusieurs, et ce qu'elle peut faire est la somme de ce que ses rôles autorisent. Chaque permission combine le type d'enregistrement, l'action et la portée.
Par défaut, la portée couvre tout. Si une permission est créée sans restriction, elle s'applique à tous les enregistrements de ce type. La restriction d'accès doit être explicitement définie. La personne qui a créé un enregistrement peut toujours agir dessus quel que soit son rôle - ainsi, une personne ayant des droits en lecture seule peut quand même modifier et supprimer ce qu'elle a elle-même saisi.
Les rapports sont tout ou rien et à l'échelle du cabinet. Dès qu'une personne peut ouvrir les rapports, chaque rapport affiche les chiffres de l'ensemble du cabinet, et les restrictions au niveau de l'enregistrement qui s'appliquent aux factures ne s'appliquent pas aux rapports.
Les détails complets sont disponibles dans la section Rôles et permissions.
Éléments qui semblent manquer mais qui sont pourtant bien présents
Chacun d'entre eux résulte d'une décision déjà prise plutôt que d'une lacune, et la question est systématiquement posée par un cabinet durant son premier mois d'utilisation du module.
| « Où se trouve… » | La réponse |
|---|---|
| l'écran Transactions ? | Retiré du menu délibérément. La liste des écritures que les utilisateurs souhaitent réellement est Rapports › Grand livre, qui affiche les mêmes données avec le compte et le document source associés. |
| les modèles de facture et de reçu ? Ils se trouvaient auparavant sous Finances. | Paramètres › Finances, car un modèle relève de la configuration plutôt que d'un enregistrement comptable. Les anciennes adresses redirigent de manière permanente, de sorte que les favoris existants fonctionnent toujours. |
| la gestion des devises ? | Paramètres › Finances › Devises, avec un écran par devise affichant l'historique complet et daté de ses taux. Dans Paramètres pour la même raison que les modèles. |
| des rapports de change ? | Plus-value / (Perte) de change latente, dans la liste des rapports. Il s'agit délibérément d'une évaluation ponctuelle à titre informatif uniquement : elle valorise les soldes en devises ouvertes au taux du jour et ne comptabilise aucune écriture propre. |
| Budgets ? | Retiré. Cette fonctionnalité a été supprimée du produit dans la version 4.3.0 du 18 août 2026, et n'est plus disponible. |
| un relevé de compte ou un solde en compte de dépôt fiduciaire dans le portail client ? | Pas là, mais le portail l'est. Un client qui y est invité voit ses propres factures, en lecture seule, avec un PDF à télécharger. Ce qu'il ne comporte pas, c'est un relevé de compte, un solde de dépôt fiduciaire ou quoi que ce soit du grand livre : le périmètre client de Financial se limite aux factures et rien d'autre. |
| Pourquoi Timesheet figure-t-il dans un menu d'écrans financiers ? | C'est un raccourci, pas une page financière. Il se trouve à /firm/time-sheet et est conservé en fin de groupe parce que les heures facturables sont le point de départ des factures. |
Trois adresses de l'ancienne application résolvent encore : les formulaires uniques /financial/invoice/, /financial/expense/ et /financial/payment/ redirigent vers leurs équivalents actuels. Tout autre lien de cette époque doit renvoyer une erreur 404 plutôt que de deviner ce que vous vouliez.
Glossaire
| Terme | Ce que cela signifie ici |
|---|---|
| Proforma | Ce qu'une facture provisoire imprime là où son numéro ira. Cela ne compte pour rien. |
| Approbation | L'acte qui transforme un document en argent : fixe le taux, attribue le numéro, comptabilise l'écriture, verrouille l'enregistrement. |
| Produits constatés d'avance | Argent facturé pour une période non encore écoulée, débloqué mois par mois. |
| Taxe récupérable | Taxe payée à un fournisseur que le cabinet prévoit de récupérer, comptabilisée comme un actif plutôt qu'une charge. |
| Compte de dépôt fiduciaire | Une réserve des propres fonds d'un client que le cabinet détient, utilisée uniquement sur présentation d'une facture approuvée. |
| Valeur standard | Heures enregistrées au prix catalogue, avant toute décote. Le dénominateur de la réalisation globale. |
| Taux figé | Le taux de change apposé sur un document lors de l'approbation, qui n'est jamais réévalué. |
Que faire ensuite
Le temps enregistré sur un dossier est ce sur quoi la plupart des factures sont construites, donc Dossiers juridiques et Tâches se trouvent en amont de tout ici. Contacts contient les clients facturés, et Mises à jour du produit documente ce qui a changé dans chaque version.